Domain abdichtungsbau.de kaufen?
Wir ziehen mit dem Projekt
abdichtungsbau.de um.
Sind Sie am Kauf der Domain
abdichtungsbau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abdichtungsbau.de kaufen?
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
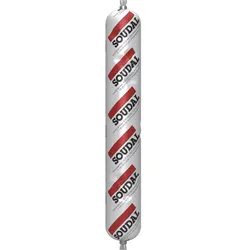
Soudal Neutralsilikon Silirub 2 - Bausilikon für Bau- und Verglasungen für professionelle Abdichtung, transparent 600mlNeutralvernetzendes Bau- und Verglasungssilikon. Neutralvernetzender, dauerelastischer und einkomponentiger Silikondichtstoff in Premium-Qualität, der auch nach schneller Aushärtung nicht Schrumpft und seine hohe Elastizität behält. 100% Silikon. Dickflüssig. Hervorragende Verarbeitbarkeit. Primerlose Haftung auf allen gängigen Baumaterialien. UV- und witterungsbeständig. Produktvorteile: niedriger Modulus neutral aushärtendes Silikon farbbeständig und UV-beständig 100% Silikon Haftung ohne Primer auf den meisten Oberflächen für Glasversiegelungs- und Fugenarbeiten ideal als Dichtungen zwischen PVC und behandeltem Holz sowie Metallprofilen und Glas unabhängig getestet nach ISO 11600 F&G 25 LM umfangreiche Farbpalette, einschließlich RAL CLASSIC Farben Anwendungen: Für den Einsatz bei Verglasung, Bau und industriellen Dichtungsarbeiten. Perimeterabdichtung von Fenster- und Türrahmen. Abdichtung von Dachrinnen und Entwässerungssystemen. Witterungsabdichtung von Aluminium-Verglasungssystemen, Vorhangfassaden und Fassadenelementen. Kann mit allen (außer selbstreinigenden) Glastypen verwendet werden. Abdichtung von Dehnungsfugen. Dachabdichtungen einschließlich Blei und Faserzement. Industrielle Anwendungen, beschichtete Metalle, eloxiertes Aluminium, rostfreier Stahl. Zur Verfugung bei HVAC-, Rohrleitungs- und Entwässerungs-Kanälen. Allgemeine Wartung und Abdichtung. Hinweis: Mit einer manuellen oder pneumatischen Dichtstoffpistole auftragen. Für alle Untergründe wird empfohlen, vor der Anwendung einen Haftungstest durchzuführen. Keine Haftung auf Untergründen aus PE, PP, PTFE (Teflon®) und bituminösen Substraten. Die Informationen auf dem Produktetikett sind stets zu befolgen. Kompatibilität mit Glas: In Labors durchgeführte Tests ergaben, dass Silirub 2 mit den meisten Systemen zur Vorverklebung für Isolierdoppelverglasungen und konventionelle PVB-Folien kompatibel ist. Externe Tests beim TÜV Rheinland haben keine sichtbaren Fehler oder sonstige Abweichungen zwischen dem sekundären Dichtstoff bzw. der PVB-Folie und Silirub 2 ergeben, nachdem diese hohen Temperaturen und Feuchtigkeit ausgesetzt wurden (Berichtsnr. 12490R-a-89202273). Aufgrund der Vielzahl an verfügbaren Systemen zur Vorverklebung können wir nicht für alle Systeme testen, ob diese mit Verglasungsdichtstoffen kompatibel sind. Achtung: Die Informationen auf dem Produktetikett sind stets zu befolgen. Verpackung: Folienbeutel Kennzeichnung: AT, DE, IT Type: 2 Inhalt(ml): 600 Farbe: Transparent Marke: Soudal Inhaltsangabe (ST): 113,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.11,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Soudal Neutralsilikon Silirub 2 - Bausilikon für Bau- und Verglasungen für professionelle Abdichtung, transparent 600mlNeutralvernetzendes Bau- und Verglasungssilikon. Neutralvernetzender, dauerelastischer und einkomponentiger Silikondichtstoff in Premium-Qualität, der auch nach schneller Aushärtung nicht Schrumpft und seine hohe Elastizität behält. 100% Silikon. Dickflüssig. Hervorragende Verarbeitbarkeit. Primerlose Haftung auf allen gängigen Baumaterialien. UV- und witterungsbeständig. Produktvorteile: niedriger Modulus neutral aushärtendes Silikon farbbeständig und UV-beständig 100% Silikon Haftung ohne Primer auf den meisten Oberflächen für Glasversiegelungs- und Fugenarbeiten ideal als Dichtungen zwischen PVC und behandeltem Holz sowie Metallprofilen und Glas unabhängig getestet nach ISO 11600 F&G 25 LM umfangreiche Farbpalette, einschließlich RAL CLASSIC Farben Anwendungen: Für den Einsatz bei Verglasung, Bau und industriellen Dichtungsarbeiten. Perimeterabdichtung von Fenster- und Türrahmen. Abdichtung von Dachrinnen und Entwässerungssystemen. Witterungsabdichtung von Aluminium-Verglasungssystemen, Vorhangfassaden und Fassadenelementen. Kann mit allen (außer selbstreinigenden) Glastypen verwendet werden. Abdichtung von Dehnungsfugen. Dachabdichtungen einschließlich Blei und Faserzement. Industrielle Anwendungen, beschichtete Metalle, eloxiertes Aluminium, rostfreier Stahl. Zur Verfugung bei HVAC-, Rohrleitungs- und Entwässerungs-Kanälen. Allgemeine Wartung und Abdichtung. Hinweis: Mit einer manuellen oder pneumatischen Dichtstoffpistole auftragen. Für alle Untergründe wird empfohlen, vor der Anwendung einen Haftungstest durchzuführen. Keine Haftung auf Untergründen aus PE, PP, PTFE (Teflon®) und bituminösen Substraten. Die Informationen auf dem Produktetikett sind stets zu befolgen. Kompatibilität mit Glas: In Labors durchgeführte Tests ergaben, dass Silirub 2 mit den meisten Systemen zur Vorverklebung für Isolierdoppelverglasungen und konventionelle PVB-Folien kompatibel ist. Externe Tests beim TÜV Rheinland haben keine sichtbaren Fehler oder sonstige Abweichungen zwischen dem sekundären Dichtstoff bzw. der PVB-Folie und Silirub 2 ergeben, nachdem diese hohen Temperaturen und Feuchtigkeit ausgesetzt wurden (Berichtsnr. 12490R-a-89202273). Aufgrund der Vielzahl an verfügbaren Systemen zur Vorverklebung können wir nicht für alle Systeme testen, ob diese mit Verglasungsdichtstoffen kompatibel sind. Achtung: Die Informationen auf dem Produktetikett sind stets zu befolgen. Verpackung: Folienbeutel Kennzeichnung: AT, DE, IT Type: 2 Inhalt(ml): 600 Farbe: Transparent Marke: Soudal Inhaltsangabe (ST): 113,39 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.11,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.